Almanya’da Öğrenci Banka Hesabı

Almanya’da Öğrenci Banka Hesabı Rehberi: N26, Revolut ve Sparkasse Karşılaştırması
Almanya’ya adım atan her uluslararası öğrencinin karşısına çıkan ilk ve en kritik bürokratik aşamalardan biri banka hesabı (Girokonto) açmaktır. Kira ödemelerinden üniversite harcına, günlük market alışverişlerinden yurt dışından gelecek transferlere kadar tüm finansal trafiğiniz bu hesap üzerinden döner.
- 1. Almanya’da Bankacılık Sisteminin Mantığı ve Öğrenci İhtiyaçları
- 2. Bankaların Detaylı Portresi
- A. N26: Dijital Bankacılığın Alman Öncüsü
- B. Revolut: Sınır Tanımayan Global Finans Asistanı
- C. Sparkasse: Almanya’nın Geleneksel Şube Devı
- 3. Birebir Karşılaştırma Tablosu
- 4. Öğrenciler İçin Kritik Kullanım Senaryoları
- Senaryo 1: Bloke Hesap (Sperrkonto) Parasını Aktarmak
- Senaryo 2: Türkiye’den Para Alma ve Türkiye’ye Transfer
- Senaryo 3: Nakit Para (Bargeld) Kullanımı
- 5. Almanya’da İdeal Finansal Strateji: “Hibrit Model”
- 6. Sık Yapılan Hatalar ve Güvenlik Tavsiyeleri
- Edu Vizyon Tavsiyesi
- Sıkça Sorulan Sorulan ve Cevapları
Ancak Almanya bankacılık sistemi Türkiye’deki pratik dijital deneyimden oldukça farklıdır. “Bürokrasi kalesi” kabul edilen geleneksel Alman bankaları ile sınır tanımayan yeni nesil neo-bankalar arasında seçim yapmak, doğru strateji kurulmadığı takdirde ciddi zaman ve para kaybına yol açabilir.
Bu kapsamlı rehberde; Almanya’da öğrencilerin en çok tercih ettiği üç dev finansal oyuncuyu (N26, Revolut ve Sparkasse) tüm yönleriyle inceleyecek, Almanya bloke hesap (Sperrkonto) aktarımlarından gizli masraflara kadar ihtiyacınız olan tüm stratejik detayları sunacağız.
1. Almanya’da Bankacılık Sisteminin Mantığı ve Öğrenci İhtiyaçları
Almanya’da bankacılık işlemleri büyük oranda Girokonto (Vadesiz Cari Hesap) etrafında şekillenir. Alman finansal sistemini doğru yönetebilmek için şu üç temel kavramı bilmek şarttır:
- SEPA ve IBAN: Almanya, Tek Avro Ödeme Alanı (SEPA) üyesidir. Banka hesabınız size “DE” ile başlayan bir IBAN verir. Avro bölgesindeki tüm ödeme ve havaleler (SEPA Direct Debit / Lastschrift) bu yapı üzerinden kesintisiz işler.
- Schufa (Alman Kredi Kayıt Bürosu): Almanya’daki ödeme geçmişinizi ve finansal güvenilirliğinizi puanlayan sistemdir. Bazı geleneksel bankalar hesap açarken Schufa kaydı sorgularken, neo-bankalar (N26, Revolut) vadesiz standart hesap açılışında Schufa şartı koşmaz veya daha esnek davranır.
- Anmeldung (İkamet Kaydı): Almanya’da adres kaydınızın yapıldığını gösteren resmi belgedir (Meldebescheinigung). Geleneksel bankaların büyük kısmı bu belge olmadan fiziki şubeden hesap açmanıza izin vermez.
Öğrencilerin bir bankadan beklentisi ise netleşmiştir: Düşük/sıfır aylık bakım ücreti, Türkçe veya İngilizce dil desteği, pratik mobil uygulama, kolay hesap açılışı ve ucuz uluslararası para transferi.
2. Bankaların Detaylı Portresi
A. N26: Dijital Bankacılığın Alman Öncüsü
Berlin merkezli kurulan N26, tam teşekküllü bir Alman bankacılık lisansına (BaFin denetiminde) sahiptir. Tamamen mobil odaklı çalışan N26, Almanya’ya yeni gelen uluslararası öğrencilerin ilk tercihlerinden biridir.
- Alman IBAN’ı: Size resmi bir “DE” IBAN sunar. Bu sayede ev kirası, burs ödemeleri, yurt taksitleri ve ev interneti aboneliği gibi resmi yükümlülüklerde %100 uyumludur.
- Hesap Açılış Kolaylığı: Akıllı telefonunuz üzerinden pasaportunuz ve “VideoIdent” (görüntülü kimlik doğrulama) yöntemiyle 10-15 dakika içinde hesabınızı açabilirsiniz. Birçok ülkeden gelen öğrenciler için ikamet belgesi (Meldebescheinigung) sunmadan önce ilk günlerde hesap açılmasına imkan tanır.
- Ücret Yapısı: Standard plan tamamen 0 € aylık ücrete sahiptir. Sanal kart ücretsiz sunulurken, fiziki kart talebinde tek seferlik teslimat ücreti alınır.
- Mevduat Güvencesi: Alman Bankalar Birliği kapsamında 100.000 €’ya kadar mevduat koruma garantisi (Einlagensicherung) bulunur.
B. Revolut: Sınır Tanımayan Global Finans Asistanı
İngiltere merkezli doğan ve Avrupa genelinde Litvanya bankacılık lisansı üzerinden hizmet veren Revolut, finansal ekosistemi tek uygulamada toplayan küresel bir neo-bankadır.
- Çoklu Para Birimi Gücü: 30’dan fazla para birimini aynı hesap içinde tutmanıza ve reel piyasa döviz kuru üzerinden komisyonsuz veya çok düşük makasla dönüştürmenize imkan tanır.
- IBAN Yapısı: Avrupa operasyonlarını Litvanya (LT) IBAN’ı ile yürütür. SEPA kurallarına göre Avro bölgesindeki hiçbir kurum (üniversite, ev sahibi, sigorta şirketi) LT IBAN’ı reddedemez (IBAN ayrımcılığı yasaktır). Ancak uygulamada bazı muhafazakar Alman sistemleri zaman zaman teknik zorluk çıkarabilir.
- Harcama ve Bütçe Araçları: Kripto, hisse senedi, kasalar (vaults), otomatik birikim araçları ve harcama analizleri açısından rakiplerinden daha zengin bir mobil arayüze sahiptir.
- Ücret Yapısı: Standard hesabı 0 € aylık ücrete sahiptir. Hafta içi yapılan kur çevrimlerinde oldukça düşük komisyon sunar.
C. Sparkasse: Almanya’nın Geleneksel Şube Devı
Sparkasse tek bir banka değil, Almanya’daki yerel kamu tasarruf bankalarının (Sparkassen-Finanzgruppe) genel adıdır (örneğin Berliner Sparkasse, Stadtsparkasse München). Almanya’nın her köşesinde fiziki şubesi ve ATM’si bulunur.
- Fiziki Güven ve Şube Ağı: Dijital dünya ile arası iyi olmayanlar veya yüz yüze iletişim arayanlar için rakipsizdir. Almanya’nın en ücra köyünde bile bir Sparkasse ATM’sine ya da şubesine rastlayabilirsiniz.
- Nakit Para Yatırma/Çekme: Nakit kullanımının (Bargeld) hâlen yaygın olduğu Almanya’da, Sparkasse ATM’lerinden sınırsız ve ücretsiz nakit para yatırıp çekebilirsiniz.
- Öğrenci Muafiyetleri (Junge Konto): Belirli bir yaşın altındaki (genellikle 25 veya 30 yaş altı) üniversite öğrencilerine Studentenausweis (öğrenci belgesi) sundukları sürece 0 € aylık ücretli öğrenci hesabı sunarlar. Öğrencilik bittiğinde veya yaş sınırı aşıldığında aylık 5 € ila 9 € arasında değişen hesap işletim ücretleri başlar.
- Almanca Bürokrasisi: Uygulama ve müşteri hizmetleri dili ağırlıklı olarak Almancadır. Şubedeki memurun İngilizce konuşup konuşmaması şansınıza bağlıdır.
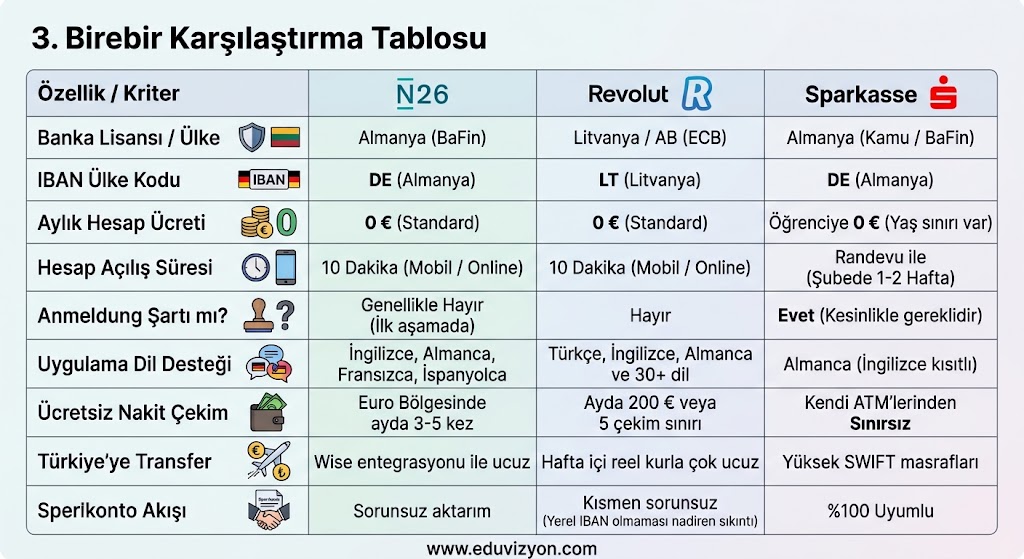
3. Birebir Karşılaştırma Tablosu
4. Öğrenciler İçin Kritik Kullanım Senaryoları
Senaryo 1: Bloke Hesap (Sperrkonto) Parasını Aktarmak
Almanya öğrenci vizesi alırken açılan Expatrio, Fintiba veya Coracle gibi bloke hesap sağlayıcılarındaki paranın (2026 yılı için yıllık 11.904 €, aylık 992 €) serbest bırakılması için bir Alman/SEPA vadesiz hesabına ihtiyaç vardır.
- N26 ve Sparkasse: “DE” IBAN’ına sahip oldukları için bloke hesap aktarımlarında sıfır sorun çıkarır. Bloke hesap sistemine IBAN’ınızı girdiğiniz an her ayın 1’inde 992 € hesabınıza yatar.
- Revolut: “LT” IBAN’ı kullandığı için Expatrio ve Fintiba genellikle kabul eder; ancak nadiren de olsa manuel onay gerektirebilir.
Senaryo 2: Türkiye’den Para Alma ve Türkiye’ye Transfer
Öğrencilerin en çok para kaybettiği alan uluslararası transfer masraflarıdır (SWIFT).
- Sparkasse: Geleneksel SWIFT kanallarını kullanır. Türkiye’deki bankadan Sparkasse’ye para gönderirken hem gönderen banka hem muhabir banka hem de Sparkasse kesinti yapar. 500 €’da 20-30 € kayıp yaşanabilir.
- Revolut: TL ve EUR hesaplarını aynı anda barındırdığı için harika bir dönüştürme aracıdır. Türkiye’deki kredi/banka kartınızla Revolut’a para yükleyip bunu içi komisyonsuz Avro’ya çevirebilirsiniz.
- N26: Uygulama içerisine direkt Wise (TransferWise) altyapısını entegre etmiştir. Şeffaf kur ve düşük komisyonla Türkiye’deki TRY hesaplarına saniyeler içinde para gönderebilirsiniz.
Senaryo 3: Nakit Para (Bargeld) Kullanımı
Almanya, Avrupa’nın en çok nakit para kullanan gelişmiş ülkesidir. Küçük büfeler (Späti), fırınlar veya bazı restoranlar hâlen kart kabul etmeyebilir.
- Sparkasse: Almanya’nın en geniş ATM ağına sahiptir. Nakit yatırma olanağı sunması büyük bir avantajdır.
- N26: Ayda 3 ila 5 adet ücretsiz Eurozone ATM çekim hakkı verir. Ayrıca “CASH26” özelliği sayesinde Penny, DM, Rewe gibi anlaşmalı süpermarket kasalarından barkod okutarak ücretsiz nakit çekebilir ve yatırabilirsiniz.
- Revolut: Standard hesapta aylık 200 € veya 5 defaya kadar ücretsiz çekim sunar, limit aşıldığında %2 komisyon uygular.
5. Almanya’da İdeal Finansal Strateji: “Hibrit Model”
Gelişmiş finansal yönetim ve sıfır mağduriyet için Almanya’daki pek çok tecrübeli uluslararası öğrenci tek bir bankaya bağımlı kalmak yerine Hibrit (Çift Hesap) Stratejisini uygular:
- Ana İşlem Hesabı (N26):
- Alman “DE” IBAN’ı nedeniyle bloke hesap aylık ödemeleri, burslar, ev kirası (Miete), üniversite harcı (Semesterbeitrag) ve resmi sözleşmeler (sağlık sigortası, telefon hattı) N26 üzerinden yürütülür.
- Günlük market ve kafe harcamalarında şık mobil uygulaması kullanılır.
- Yedek & Transfer Hesabı (Revolut):
- Seyahatlerde, farklı para birimlerindeki harcamalarda ve Türkiye’den acil para çekme/aktarma işlemlerinde dönüştürücü olarak kullanılır.
- Nakit Güvencesi (Sparkasse – İsteğe Bağlı):
- Şayet yanınızda Türkiye’den getirdiğiniz yüksek miktarda nakit Euro varsa ve bunu sisteme fiziki olarak yatırmanız gerekiyorsa, veya resmi şube ilişkisi arıyorsanız bir Sparkasse öğrenci hesabı (Junge Konto) açıp kenarda tutabilirsiniz.
6. Sık Yapılan Hatalar ve Güvenlik Tavsiyeleri
- Phishing ve Oltalama Dolandırıcılığı: Neo-bankaların (N26, Revolut) dijital popülaritesi nedeniyle SMS veya e-posta yoluyla “Hesabınız kısıtlandı” şeklinde gelen sahte linklere kesinlikle tıklamayın. Hiçbir banka sizden SMS veya uygulama dışı şifre istemez.
- Vergi Kimlik Numarası (Steuer-ID): Almanya’ya geldikten birkaç hafta sonra posta kutunuza 11 haneli bir Steuer-ID gelir. N26 veya Revolut sizden bu numarayı sisteme girmenizi ister. 90 gün içinde bu numarayı sisteme girmezseniz hesabınız geçici olarak kısıtlanabilir.
- Adres Değişikliklerini Bildirmemek: Almanya içinde şehir veya ev değiştirdiğinizde adresinizi banka uygulamalarından güncelleyin. Yanlış adrese gönderilen fiziki kartlar ciddi güvenlik riski oluşturur.
Edu Vizyon Tavsiyesi
Almanya yolculuğunuzun başında bürokratik engellerle boğuşmamak, ikametgah (Anmeldung) belgesini beklemeden hemen bir hesaba sahip olmak ve İngilizce/Türkçe destek almak istiyorsanız N26 bir uluslararası öğrenci için en dengeli ve güçlü seçenektir.
Çok seyahat eden ve döviz kurları arası pratik geçiş arayanlar için Revolut vazgeçilmez bir tamamlayıcıdır.
“Ben karşımda muhatap bir memur görmek isterim, nakit parayla çok işim var” diyorsanız da Almanya’ya varıp adres kaydınızı tamamladıktan sonra bir Sparkasse şubesine giderek öğrenci hesabı açabilirsiniz.
En pratik yaklaşım: N26’yı ana hesabınız, Revolut’u ise uluslararası transfer ve seyahat hesabınız olarak kurmaktır.
Almanya’da eğitim yolculuğuna başlarken bürokratik engellerle ve mali detaylarla tek başına boğuşmak zorunda değilsin!
Doğru banka hesabını seçmekten bloke paranı sorunsuz çekmeye, ilk günden itibaren hayatını kolaylaştıracak stratejilerden gizli masraflardan kaçınmaya kadar her adımda yanındayız. Kafandaki tüm soru işaretlerini gidermek ve bu süreci hatasız yönetmek için hemen bizimle iletişime geç, Almanya hayaline birlikte adım atalım!
- Telefon: 0 212 543 58 06
- WhatsApp: 0 535 712 07 90
Sıkça Sorulan Sorulan ve Cevapları
Almanya’da öğrenci banka hesabı (Girokonto) süreciyle ilgili en çok merak edilen ve kafaya takılan 10 kritik soruyu ve net cevaplarını aşağıda hazırladık:
Evet, zorunludur. Almanya’da kiranızı ödemek, sağlık sigortası priminizi yatırmak, üniversite harcını (Semesterbeitrag) göndermek, part-time çalışıyorsanız maaşınızı almak ve hatta cep telefonu faturanızı ödemek için Alman IBAN’ına sahip bir vadesiz hesaba (Girokonto) ihtiyacınız vardır.
Genel harcamalarınız için (market, online alışveriş vb.) Türkiye’deki kartlarınızı bir süre kullanabilirsiniz; ancak Alman kurumları, ev sahipleri ve resmi daireler yabancı IBAN’lı hesaplardan yapılan bazı otomatik ödemeleri kabul etmeyebilir veya yüksek döviz çevrim komisyonları ödersiniz. Bu nedenle Almanya’ya gelir gelmez bir Alman hesabı açmak şarttır.
Birçok banka, 25 veya 30 yaş altı üniversite öğrencilerine resmi öğrenci belgelerini (Studentenausweis) sundukları sürece 0 € aylık hesap işletim ücreti sunar. Ancak öğrencilik bittiğinde veya yaş sınırı aşıldığında standart ücret tarifesine geçilir.
Geleneksel Alman bankaları (Sparkasse, Volksbank vb.) adres kaydı (Meldebescheinigung) olmadan kesinlikle hesap açmaz. Ancak N26 ve Revolut gibi dijital neo-bankalar, Almanya’ya ilk gittiğiniz günlerde henüz adresiniz yokken bile pasaportunuz ve video doğrulama ile hızlıca hesap açmanıza imkan tanır.
Bloke hesap parası (örneğin Expatrio, Fintiba veya Coracle gibi sağlayıcılarca yönetilen tutar), sizin Almanya’da açacağınız kişisel vadesiz banka hesabınıza (Girokonto) her ay düzenli olarak (örneğin aylık 992 €) transfer edilir. Bu yüzden bloke hesap sağlayıcınıza Alman “DE” IBAN’ına sahip bir hesap bildirmeniz işinizi çok kolaylaştırır.
Evet, güvenlidir. N26, Almanya finansal otoritesi BaFin tarafından denetlenen tam teşekküllü bir Alman bankasıdır ve 100.000 €’ya kadar devlet güvenceli mevduat korumasına sahiptir. Revolut ise Litvanya merkezli AB bankacılık lisansına sahiptir.
Evet, Almanya hâlâ Avrupa’nın en çok nakit kullanan ülkelerinden biridir. Birçok küçük kafe, fırın, restoran veya semt pazarı yalnızca nakit kabul eder. Bu yüzden seçtiğiniz bankanın ATM ağının geniş olmasına veya ücretsiz nakit çekim imkanları sunmasına dikkat etmelisiniz.
Geleneksel bankaların SWIFT sistemi yüksek kesintiler yapabilir. Bu nedenle Revolut (reel döviz kuru ile) veya N26 içerisine entegre edilmiş Wise altyapısını kullanmak, Türkiye’den yapılan Euro transferlerinde hem çok daha şeffaf kur sunar hem de masrafları minimuma indirir.
ek bir bankaya bağlı kalmak yerine Hibrit Model önerilir: Ana Hesap (N26): Resmi işlemler, kira, burs ve günlük harcamalar için Alman IBAN’ı sunması nedeniyle ilk tercihtir. Destekçi Hesap (Revolut): Farklı para birimleri arası transferler ve bütçe yönetimi için harika bir tamamlayıcıdır. Fiziki Şube (Sparkasse): Adres kaydından sonra muhatap bulabileceğiniz geleneksel bir alternatif olarak yanınızda bulundurulabilir.
Hesap açılış anında acil olarak istenmeyebilir; ancak Almanya’ya geldikten birkaç hafta sonra posta kutunuza gelen 11 haneli Steuer-ID (Vergi Kimlik Numarası) numarasını birkaç ay içinde banka uygulamanıza girmeniz gerekir. Aksi takdirde banka hesabınız geçici olarak kısıtlanabilir.
Türkiye’deki bankadan Alman hesabınıza doğrudan SWIFT ile para gönderdiğinizde; aradaki muhabir bankalar ve Alman alıcı banka transferden kesintiler yapabilir (bazen 20€ – 100€ arası)
Dijital neo-bankalar (N26, Revolut) ilk aşamada genellikle sadece pasaportunuzu ve görüntülü doğrulama (VideoIdent) sürecini yeterli bulur. Geleneksel bankalar veya ilerleyen süreçte dijital bankaların sisteminizi kalıcı onaylaması için sizden şunlar istenir: Üniversite Öğrenci Belgesi (Immatrikulationsbescheinigung veya Studentenausweis) Almanya adresine gelen resmi bir mektup veya Anmeldung (İkametgah belgesi) İlerleyen haftalarda posta kutunuza gelen Steuer-ID (Vergi Kimlik Numarası)
Almanya’da öğrenci hesaplarını (N26, Revolut veya Sparkasse) kapatmak tamamen ücretsizdir. Hesabınızı kapatırken şu adımları izlemelisiniz: Hesabınızdaki bakiyeyi tamamen sıfırlayın (başka bir hesabınıza aktarın ya da çekin). Hesaba bağlı otomatik ödeme talimatlarını (Lastschrift) ve abonelikleri iptal edin. Bankanın mobil uygulamasından veya müşteri hizmetlerine yazılı bir fesih dilekçesi (Kündigungsschreiben) göndererek hesabın kapatılmasını talep edin. Banka size resmi hesap kapama onayını (Kündigungsbestätigung) iletecektir.
Edu Vizyon ve Felix Academy güvencesiyle Almanya’da eğitim ve yaşam yolculuğunuzu en güvenli şekilde planlamak için hemen bizimle iletişime geçin:
- Telefon: 0 212 543 58 06
- WhatsApp: 0 535 712 07 90
